

Предложено направлять излишние кредитные платежи на погашение основного долга
Комитет по конкуренции направил отчет в Центральный банк в связи с тем, что в некоторых банках средства, превышающие ежемесячный платеж, не направляются на погашение долга
Предложено направлять излишние кредитные платежи на погашение основного долга
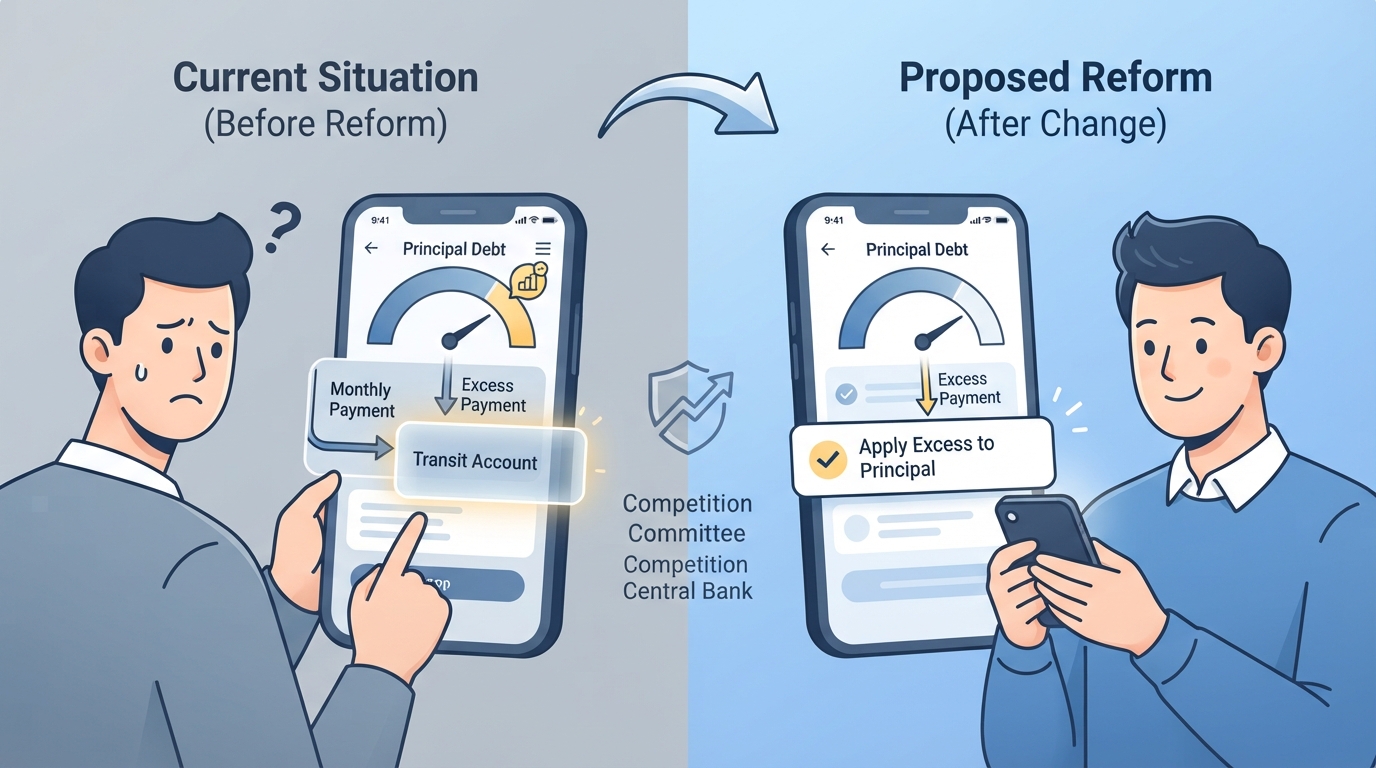
В обращениях, поступивших в Комитет по конкуренции, сообщается, что в некоторых банках средства, выплаченные сверх ежемесячного платежа по кредиту, не направляются на уменьшение основного долга, а остаются на транзитных счетах.
Из-за этого основной долг не уменьшается, и на него продолжают начисляться проценты.
Например, в кредитных договорах «O‘zsanoatqurilishbank» и «Hamkorbank» установлена обязанность направлять излишние платежи на погашение основного долга. Однако поступили обращения касательно того, что на практике это требование не выполняется, средства хранятся на транзитных счетах, а в мобильных приложениях недостаточно возможностей для управления кредитными платежами.
Комитет оценивает подобную ситуацию как противоречащую требованиям Закона «О защите прав потребителей».
Согласно Положению об отношениях с потребителями банковских услуг, если договором не предусмотрено иное, средства, поступившие сверх ежемесячного платежа, должны направляться на погашение основного долга, а сумма кредита должна пересчитываться. Сбои в программном обеспечении банка не должны приводить к увеличению обязательств потребителя.
В связи с этим Комитет по конкуренции предложил Центральному банку пересмотреть пункт 37 Положения на основе действующего порядка и зарубежного опыта, исходя из интересов потребителей.
Также предложено регулировать условия кредитных расчетов, включая досрочное погашение кредита, непосредственно на уровне закона, в частности, Законом «О банках и банковской деятельности».
Согласно примерам, приведенным Комитетом, в мобильных приложениях некоторых банков США клиент может выбрать отметку «Principal Only» — «только для основного долга» и направить излишние средства непосредственно на погашение основного долга.
В России за досрочное погашение потребительского кредита не предусмотрено взимание дополнительной платы. В Казахстане кредит можно погасить досрочно без штрафов. При частичном погашении по согласованию с банком уменьшается ежемесячный платеж либо сокращается срок кредита.
В Европейском союзе при досрочном погашении кредита закреплено право на снижение процентов и расходов, относящихся к оставшемуся сроку. Этот порядок предусмотрен статьей 16 Директивы 2008/48/EC и статьей 25 Директивы 2014/17/EU.