На стадии проработки
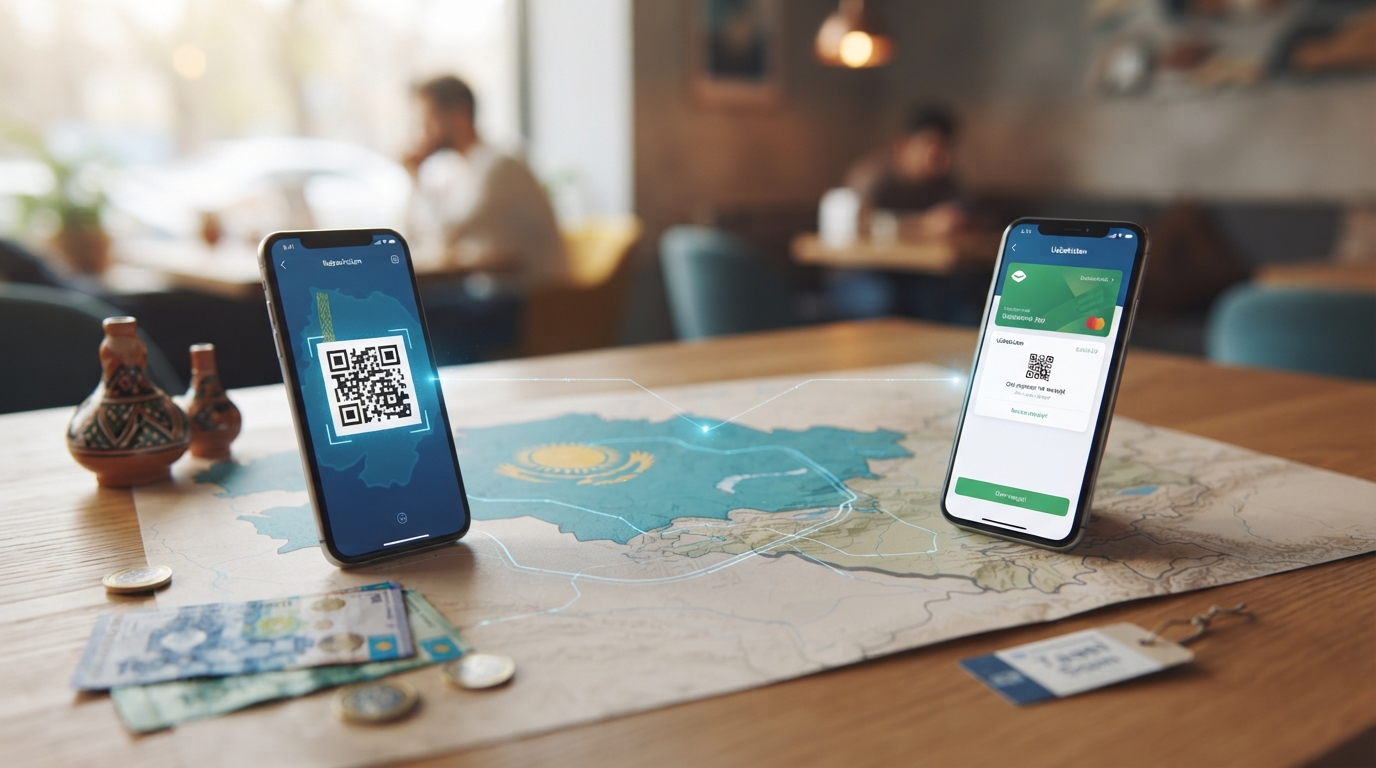
Казахстан и Узбекистан начали работу над созданием совместимой системы трансграничных QR-платежей. Пока проект находится на этапе технической проработки, но его значение выходит далеко за пределы банковской сферы. Если национальные платежные платформы двух крупнейших экономик Центральной Азии будут связаны, жители региона смогут оплачивать покупки и переводить деньги через привычные мобильные приложения, не оформляя иностранные карты. По сути, речь идет о формировании общего платежного пространства — без наднациональных органов и соглашений об экономическом союзе.
В сентябре национальная платежная система Узбекистана HUMO и Национальная платежная корпорация Казахстана подписали меморандум о сотрудничестве. Стороны планируют наладить взаимный прием QR-кодов: граждане Узбекистана смогут платить за покупки в Казахстане через местную систему, а казахстанцы — пользоваться UzQR в Узбекистане. Еще одно направление — переводы между картами двух стран из банковских приложений.
«Для HUMO этот проект является важным шагом в развитии трансграничных платежных решений и укреплении финансовой интеграции в Центральной Азии», — заявил председатель правления HUMO Александр Сотников.
Пока сервис не запущен. Не определены сроки старта, банки первого этапа, тарифы и механизм валютной конвертации. Регуляторам еще предстоит решить, как будут проходить клиринг и окончательные расчеты, где будут храниться данные и какие правила идентификации клиентов применят.
Казахстан запустил межбанковские QR-платежи в 2025 году, а с 19 июля 2026-го в стране заработала система Единого QR под управлением Национальной платежной корпорации. Она дает возможность оплачивать покупки приложением одного банка через терминал другого. По данным Нацбанка, уже в первые дни было обработано около 1 млн транзакций. Оператор взимает с банков 0,05% суммы межбанковского платежа, для покупателя операция бесплатна.
QR-код давно перестал быть в Казахстане нишевой технологией. В 2024 году число таких платежей на 26% превысило количество оплат картами через POS-терминалы. Примерно каждая вторая безналичная покупка проходила по QR-коду, а средняя сумма операции составляла 14 тыс. тенге.
В Узбекистане параллельно объединяется внутренняя платежная инфраструктура. В 2024 году завершилась интеграция банкоматных сетей HUMO и Uzcard. К началу 2025 года банки насчитывали 52,9 млн пользователей дистанционных сервисов — речь идет об учетных записях, а не об уникальных гражданах. Объем операций физических лиц через мобильные приложения за год вырос в 1,6 раза, до 396,7 трлн сумов. Предпринимателям было выдано около 108 тыс. кодов в системе QR-online.
«Когда национальные системы соединяются, региональная торговля ускоряется, а вместе с ней растет доверие», — отмечает генеральный директор Uzcard Давид Меликидзе. По его мнению, общая инфраструктура способна обеспечить одинаково быстрые и прозрачные платежи в Ташкенте, Бишкеке или Алма-Ате.
Экономическая основа для такого сближения уже есть. В 2025 году товарооборот Казахстана и Узбекистана вырос на 16,2% и приблизился к 5 млрд долл. Цель, поставленная президентами двух стран, — довести его до 10 млрд. Казахстан занимает третье место во внешней торговле Узбекистана после Китая и России.
Не менее важна и мобильность населения. За январь–ноябрь 2025 года Узбекистан посетили 2,5 млн граждан Казахстана. В обратном направлении за год выехали около 1,3 млн узбекистанцев. Туристы, трудовые мигранты, небольшие гостиницы, кафе, магазины и транспортные компании могут стать первыми массовыми пользователями новой системы.
Казахстанцу в Ташкенте или узбекистанцу в Алма-Ате сегодня нередко приходится снимать наличные либо выяснять, какое приложение принимает продавец. При взаимном признании QR-кодов достаточно будет открыть приложение своего банка. Простота этой операции скрывает сложную инфраструктуру — конвертацию валют, проверку клиента, передачу данных и расчеты между банками.
Именно на этом уровне и возникают основные трудности. «Проблема – в интерфейсе между рынком, развивающимся снизу, и подходом центробанков сверху. Отсутствие общих стандартов создает трение», — считает руководитель направления стейблкоин-решений Anchorage Digital Серджио Мелло.
Еще одним участником процесса может стать Китай. В августе Центробанк Узбекистана начал обсуждать с Tencent интеграцию UzQR с международными платежными экосистемами. Платформа TenPay Global, по данным китайской компании, уже взаимодействует более чем с 40 кошельками и платежными сетями из 13 стран и регионов.
На этом фоне возникает вопрос о соотношении китайского и российского влияния. Китай в 2025 году был крупнейшим торговым партнером Узбекистана: товарооборот достиг 17,2 млрд долл. против 13 млрд у России. Прием российских карт «Мир» в инфраструктуре Uzcard был приостановлен еще в сентябре 2022 года.
Однако говорить о вытеснении России преждевременно. Она сохраняет доминирующую роль в сфере трудовой миграции и переводов. В 2024 году из России поступило 77% трансграничных переводов в Узбекистан, или 11,5 млрд долл. Около 83% переводов из Казахстана за рубеж через специализированные системы проходило с помощью российской «Золотой короны».
Таким образом, Россия пока удерживает инфраструктуру миграционных денег, а Китай претендует на инфраструктуру цифрового потребления, торговли и туризма. У стран Центральной Азии появляется третий вариант — собственный региональный платежный контур, подключающий внешних партнеров в качестве технологических шлюзов.
Поэтому главный вопрос заключается не в том, кому принадлежит изображение QR-кода. Важнее, кто задает стандарт, маршрутизирует платеж, проводит валютную конвертацию, получает транзакционные данные и устанавливает правила доступа банков. От этого зависит, станет ли новая система инструментом финансовой самостоятельности Центральной Азии или приведет к новой технологической зависимости.
Региональная интеграция в данном случае развивается не сверху, а снизу. Ее двигают миллионы поездок, семейные переводы, маркетплейсы и повседневные покупки. Центральная Азия еще не стала единым рынком в политическом смысле, но постепенно становится им на экране смартфона.