

Мы откладываем по £100 в месяц на пенсии для нашего малыша и младенца — и вот почему
Растущее число родителей открывают пенсионные фонды для своих детей.
Мы откладываем по £100 в месяц на пенсии для нашего малыша и младенца — и вот почему
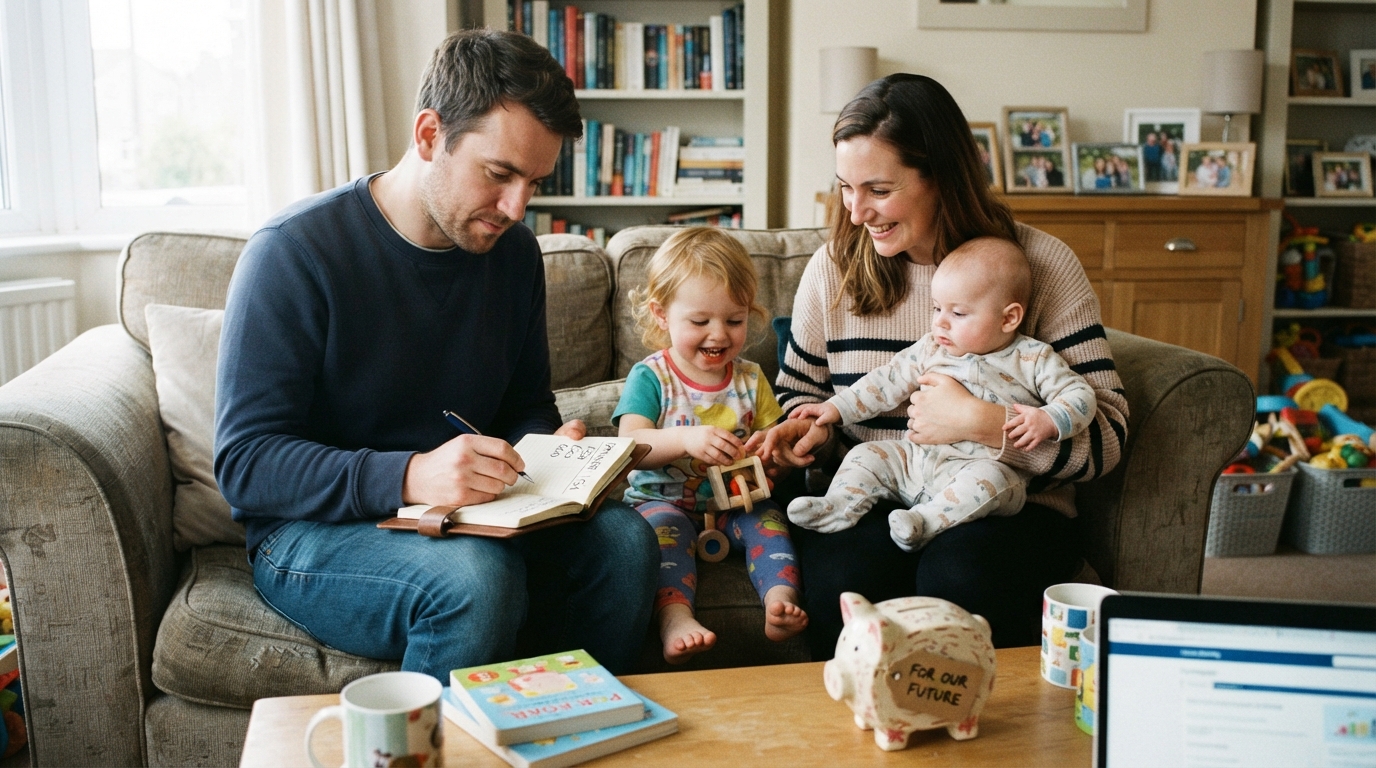
Ричард Брейн говорит, что открытие пенсионных счетов для его маленьких детей означает необходимость пойти на некоторые финансовые жертвы уже сейчас.
Двум детям Ричарда и Кейтлин Брейн всего 20 месяцев и пять месяцев, но их мама и папа уже открыли для них пенсионные счета.
Супруги, живущие в Суонси на юге Уэльса, вносят по £50 в месяц на счет каждого ребенка. Согласно действующим в Великобритании правилам для частных пенсионных фондов, эти деньги будут доступны им только по достижении 57 лет.
Это означает, что старшему придется ждать до 2082 года, а младшему — до 2083 года.
Несмотря на столь долгий срок ожидания, 30-летний Ричард говорит, что он и 28-летняя Кейтлин уверены, что поступают правильно.
«Внося средства на их пенсии, мы можем принять участие в их будущем далеко за пределами наших собственных лет жизни. И у этих денег есть десятилетия для роста».
Финансовые знания Ричарда связаны с его работой в инвестиционной компании. Кейтлин в настоящее время находится в декретном отпуске по уходу за ребенком, оставив на время работу в местном совете.
Он зарабатывает менее £90 000 в год, в то время как у нее сейчас нет дохода, поскольку она еще не вернулась к работе после окончания выплат по государственному материнскому пособию в размере £194 в неделю.
Помимо детских пенсий, Ричард и Кейтлин также открыли для них детские сберегательные счета Junior ISA, куда вносят по £60 в месяц на каждого ребенка — к этим деньгам дети смогут получить доступ в 18 лет.
Супруги говорят, что это дает им лучшее из обоих миров: счета ISA могут помочь с расходами на университет, открытием бизнеса или первоначальным взносом за жилье, в то время как пенсии призваны обеспечить финансовую безопасность в гораздо более позднем возрасте.
Учитывая, что в общей сложности £220 в месяц уходит в фонды их детей, плюс £200 — на их собственные частные пенсии и сбережения, супруги говорят, что теперь им приходится жить более экономно, чем раньше.
«Мы не бедствуем, но инвестирование этих денег действительно означает, что приходится в чем-то себя ограничивать», — говорит Ричард. «Мы не едим вне дома так часто, как раньше, что для нас, как для любителей вкусно поесть, довольно досадно.
И мы не делаем друг другу таких крупных подарков на дни рождения и Рождество, чтобы иметь возможность по-прежнему радовать детей».
Пенсии для детей, также известные как детские индивидуальные инвестиционные пенсионные счета (Junior SIPPs), были введены в Великобритании в 2001 году. Максимальный годовой взнос составляет £2 880, к которым правительство добавляет £720 в виде налогового вычета, что в сумме дает £3 600.
Отраслевые данные показывают, что счета Junior SIPP становятся все более популярными.
Компания Hargreaves Lansdown заявляет, что за 12 месяцев до апреля 2026 года у нее было открыто в два с половиной раза больше таких счетов.
Компания Fidelity сообщает, что количество открытых у нее счетов увеличилось более чем в три раза с декабря 2023 года.
Хотя стремление дать детям фору в пенсионных накоплениях является сильной мотивацией для некоторых родителей, как сами дети относятся к тому, что они не смогут прикоснуться к этим деньгам, возможно, в течение 50 или более лет?
Пятнадцатилетний Хьюго Томпсон из Манчестера, похоже, не беспокоится по этому поводу. Его родители, работающие в сфере финансов, последние 10 лет вносили максимальные суммы на его счет Junior SIPP.
«Инвестированные деньги означают, что, возможно, когда я стану старше, я буду впереди», — говорит он. «Так что мне не придется вкладывать так много собственных денег! Я хочу выйти на пенсию раньше государственного пенсионного возраста, так что все это поможет».
Мать Хьюго, Аннабель, которая также работает в сфере финансов, откладывает для него деньги и на счет Junior ISA, но говорит, что по-прежнему инвестирует в собственную пенсию и сбережения. «На мой взгляд, о Junior SIPP стоит задумываться только тогда, когда вы чувствуете, что у вас достаточно собственных денег», — говорит она.
Хьюго Томпсон готов ждать как минимум до 57 лет, чтобы получить доступ к пенсионному фонду.
Для родителей, которые могут себе это позволить, деньги могут значительно вырасти до того, как ребенок получит к ним доступ, говорит Джемма Слинго, специалист по пенсиям в Fidelity.
«Внося по £50 в месяц с момента рождения, включая налоговый вычет, семья внесет £10 800 за эти 18 лет. К моменту выхода на пенсию этот фонд может вырасти примерно до £135 000. В этом и заключается реальная сила раннего старта — относительно скромные суммы могут иметь исключительно много времени для сложного процента».
Не только британские родители открывают долгосрочные инвестиции для своих детей.
В июле этого года президент США Дональд Трамп запустил новую программу пенсионных инвестиций для детей под названием Trump Accounts.
Семьи, друзья и работодатели могут вносить до $5 000 (£3 800) в год на одного ребенка. Отличие от Великобритании заключается в том, что дети могут получить доступ к средствам с 18 лет, хотя снятие средств облагается налогами и возможным штрафом в размере 10%, если оно производится до достижения возраста 59 с половиной лет.
Уолли Лакиду, преподаватель личных финансов в средней школе Смирны в Теннесси, открыл счета Trump Accounts для двух своих детей в возрасте четырех и трех лет.
Уолли Лакиду говорит, что дает своим детям «финансовую фору».
«Мой отец умер, когда я был очень маленьким, и моя мама делала все возможное, чтобы обеспечить нас, часто обходясь самым минимумом», — говорит Уолли.
«Большую часть своей взрослой жизни я чувствовал, что пытаюсь наверстать упущенное в финансовом плане, особенно из-за значительного долга по студенческому кредиту.
Я не обязательно думаю об этом как о сбережениях конкретно на пенсию моих детей. Я думаю об этом как о возможности дать им фору и помочь изменить финансовую траекторию нашей семьи».