

Комиссии при переводах с карты на карту: комментарии главы Click и банков
На круглом столе, прошедшем в Центральном банке, основатель Click заявил, что банки могут покрывать расходы за счет других своих доходов, тогда как возможности платежных организаций ограничены. Он оценил конкуренцию с нулевыми тарифами как «демпинг». Представители же банков заявили, что не рассматривают переводы в качестве отдельного источника дохода.
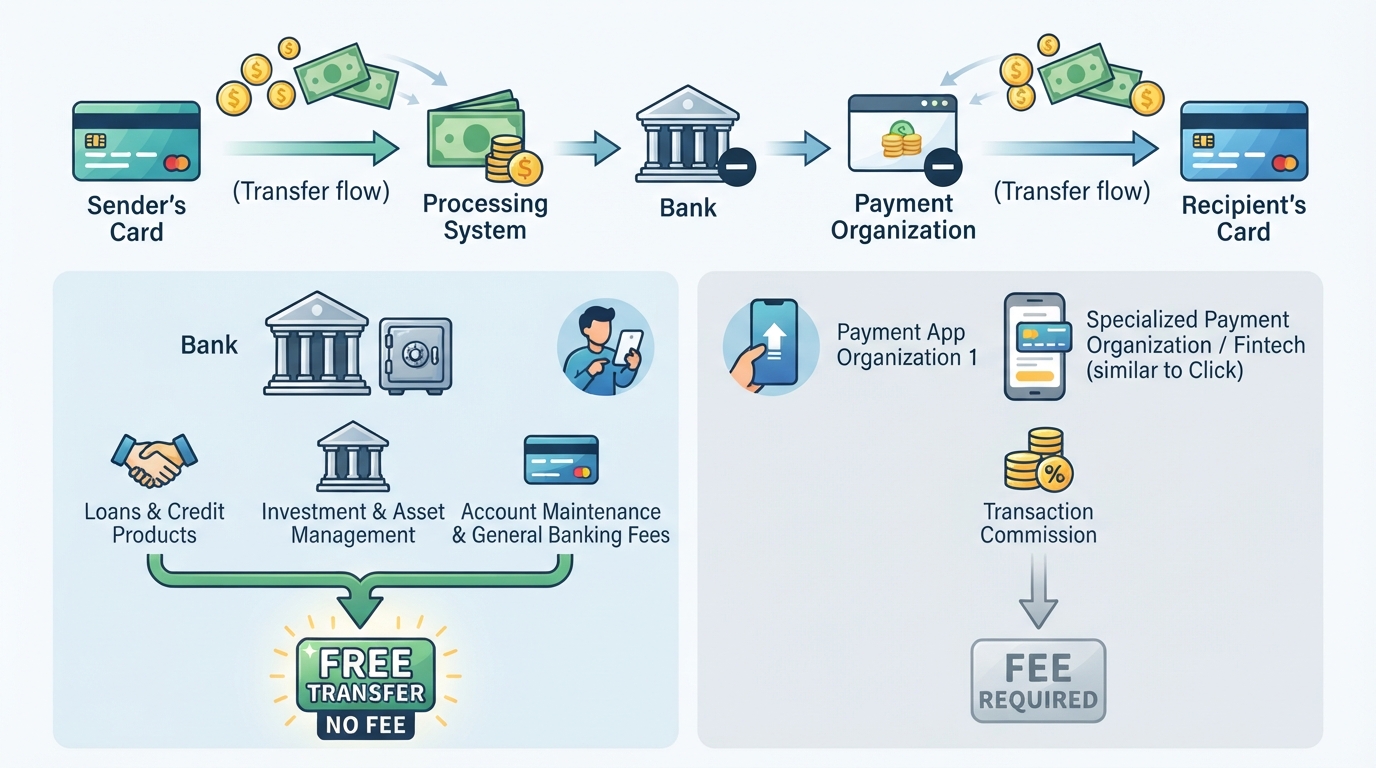
Комиссии за переводы с карты на карту: комментарий руководителя Click и банков
В одном приложении переводы с карты на карту бесплатны, в другом комиссия не взимается до определенного лимита, а в третьем плата берется за каждый перевод. Почему на внешне одинаковую услугу устанавливаются разные тарифы? Кто покрывает расходы на бесплатный перевод?
«Ноль комиссии — не означает отсутствие расходов»
По словам основателя и руководителя Click Улугбека Рустамова, при переводе денег с карты на карту услугу оказывают несколько сторон — банк, процессинговая система и платежная организация. Комиссия, которую платит клиент, связана с платежами в этой цепочке и затратами на обеспечение услуги. Организация, предлагающая клиенту бесплатный перевод, берет эти расходы на себя.
«При каждом P2P есть процессинговая система, есть банк и есть платежная организация. Сумма комиссий всех этих участников и составляет сейчас эту комиссию. Кроме того, многие организации или банки могут покрывать эту комиссию за свой счет. Если кто-то предлагает нулевую комиссию — это не значит, что он просто отказывается от получаемой прибыли. Многие считают это маркетинговыми расходами», — сказал Рустамов.
Он отметил, что возможности получения дохода у банков и платежных организаций отличаются друг от друга. Банк помимо отношений с клиентом может получать доход и в других направлениях и за счет этого делать перевод бесплатным. Click же больше зависит от комиссии при переводах с карты на карту.
«Мы — платежная организация. Платежная организация считается компанией с очень низкой маржой, работающей с очень маленькой комиссией. У нас нет других денег, кроме этой комиссии. То есть, если бы мы выдавали кому-то кредиты или оборачивали находящиеся средства клиентов, делая что-то другое, возможно, [покрыть] эту комиссию было бы реально», — сказал он.
Рустамов назвал возможность банков использовать средства клиентов на картах в качестве ресурса одним из способов финансирования бесплатности переводов. По его словам, цель банка не ограничивается получением дохода только с одного перевода: то, что клиент использует его карту и хранит свои деньги в этом банке, также приносит прибыль.