

Экономическая защита бизнеса и граждан: как работает рынок страхования в Узбекистане
Большинство граждан сталкивалось с системой страхования и хорошо знают слово «страховка», но мало кто знает, что страхование на самом деле охватывает многие сферы нашей экономики и общества. Методы и технологии системы страхования раскрывает Умид Худайбердиев — основатель трех страховых компаний, эксперт с более чем 20-летним стажем в отрасли, спикер трека INSUR Asia в рамках форума […]
**Экономическая защита бизнеса и граждан: как устроен рынок страхования в Узбекистане**
С системой страхования сталкивались почти все граждане, и слово «страховка» знакомо каждому. Но гораздо меньше людей понимают, что страхование охватывает множество сфер экономики и общественной жизни. О том, как устроены методы и технологии страховой системы, рассказывает Умид Худайбердиев — основатель трех страховых компаний, эксперт с более чем 20-летним опытом в отрасли, спикер трека INSUR Asia в рамках форума FINNEXT Asia (19 ноября, Ташкент), а в прошлом — сотрудник Госстрахнадзора при Министерстве финансов Республики Узбекистан.
— Умид, вы работаете в страховом бизнесе уже более двадцати лет, руководили крупными компаниями и стояли у истоков регулятора. Исходя из вашего опыта, как вы бы описали глобальную роль страхования в экономике Узбекистана?
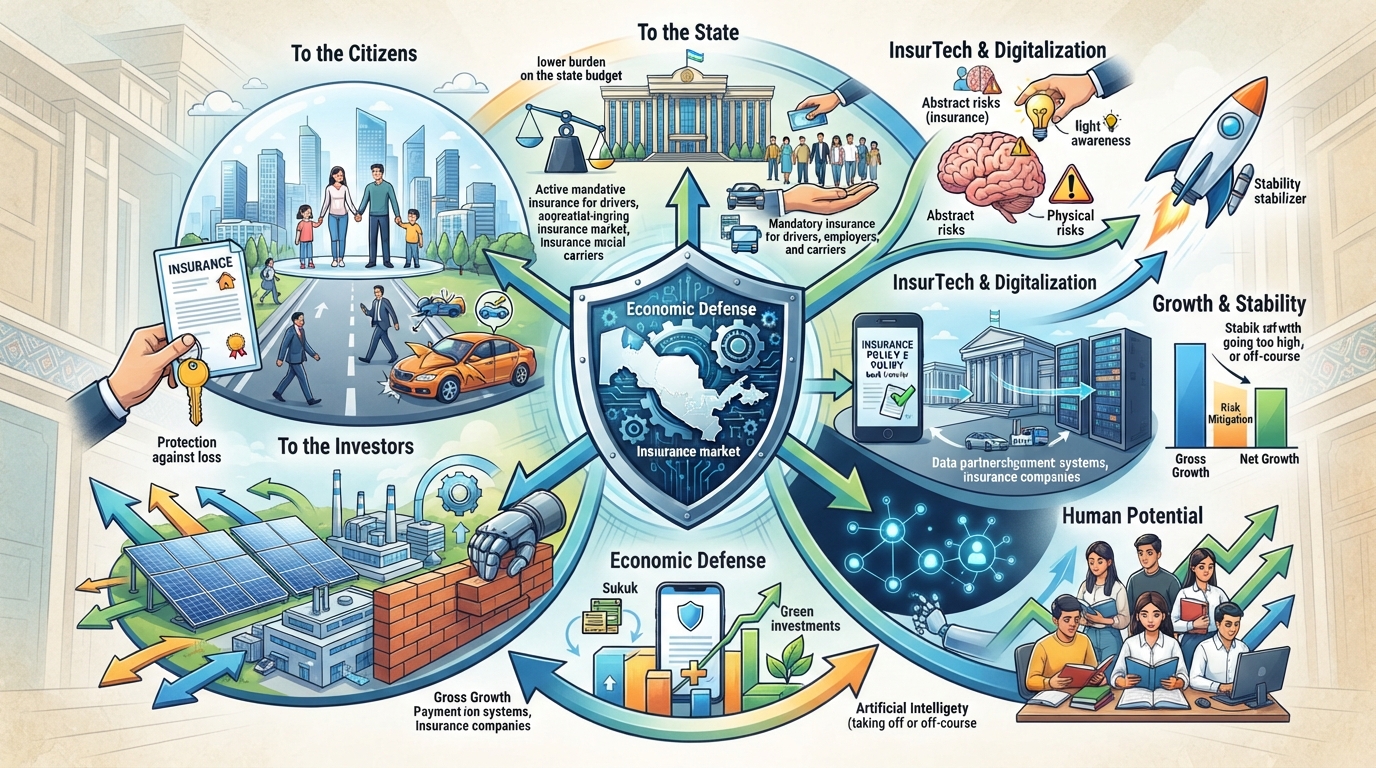
— Экономика — это очень сложный организм, в котором ежеминутно пересекаются интересы граждан, бизнеса и государства. И этому организму крайне нужна защита. Именно страхование выступает ключевым инструментом финансовой обороны. Оно поддерживает устойчивость народного хозяйства, помогает привлекать инвестиции и, что особенно важно, снижает нагрузку на государственный бюджет.
Если разложить пользу страхования по направлениям, выигрывают три основных сегмента:
1. Народ. Граждане получают стабильность в социальной и деловой жизни, а также защиту от непредвиденных финансовых потерь.
2. Государство. Как надстройка над обществом, оно обязано защищать население. Страхование берет на себя часть этой функции, равномерно распределяя экономические риски по всему обществу.
3. Инвесторы. О них мы обязательно поговорим отдельно.
— Считается, что в нашей стране довольно низкий уровень финансовой грамотности. Из-за этого люди часто игнорируют страховку. Вы согласны с этим?
— Я бы немного уточнил формулировку. Слово «грамотность» здесь не совсем точное. Правильнее говорить о недостаточной осведомленности.
Физические риски люди понимают отлично: они знают, как перепрыгнуть арык, или что нельзя переходить дорогу в неположенном месте, потому что может сбить машина. Мозг мгновенно распознает опасность и дает команду замедлиться. Но страхование и финансы — это абстрактные системы, требующие специальных знаний. Физически мы о рисках осведомлены, а экономически — пока нет.
— В последние годы в Узбекистане быстро развились цифровые экосистемы — Gov.uz, MyID, банковские финтех-сервисы. Но вместе с этим выросло и число мошенничеств. Защищает ли страхование от таких угроз?
— Безусловно. С риском может столкнуться каждый — и человек, доверившийся мошенникам, и успешная компания, которая в один момент потеряла активы. Часто это происходит именно из-за нехватки знаний в сфере финансовой защиты.
Многие до сих пор не знают, что существуют такие продукты, как киберстрахование (защита данных) или страхование документов. Или возьмем вклады: у государства есть хорошая система гарантирования вкладов населения, но она покрывает суммы до 200 миллионов сумов. А если у человека на счету больше? Для таких случаев мы разработали специальные продукты, позволяющие страховать денежные средства на расчетных счетах сверх этой суммы. Если люди сталкиваются с мошенниками, они обычно бегут в банки или к государству. Но мы тоже протягиваем руку помощи и создаем продукты, чтобы уберечь их средства.
— Вы упомянули инвесторов. Какую роль играет развитый страховой рынок для зарубежного капитала?
— Ключевую. Серьезный инвестор не придет в страну, если не будет прозрачного механизма защиты его денег. Первый вопрос крупного инвестора — не «Сколько я заработаю?», а «Останутся ли мои деньги в сохранности? Верну ли я само тело инвестиций?».
В развитых обществах корпоративное управление устроено коллегиально. Один топ-менеджер не может единолично сказать: «О, побежали инвестировать в Узбекистан!». За ним стоит Совет директоров и команда из 30 экспертов, отвечающих за стратегию и риск-менеджмент. Им нужно доказать безопасность сделки.
Они смотрят: «Хорошо, мы построим там завод за десятки миллионов долларов, купим машины. Но если случится пожар или кража, а страховая сфера в стране развита плохо? Огонь ведь не спрашивает, сколько миллионов мы инвестировали, он забирает всё». Поэтому надежность экономики инвесторы оценивают по зрелости страхового рынка: платит ли он быстро, покрывает ли риски внутри страны или полностью зависит от перестрахования за рубежом. Государство не может бесконечно выдавать госгарантии.
— Если страхование так важно, почему в Узбекистане банковский сектор ушел далеко вперед, а страховой отстает? Это связано с несовершенством законов или слабой поддержкой государства?
— Это сложный и комплексный вопрос. Финансовая система должна развиваться сбалансированно. Если банки вырвались вперед, а страхование отстает — это опасный дисбаланс. В Узбекистане банки действительно ушли вперед, потому что их открывалось больше, и они являются прямыми коннекторами в обществе.
Тем не менее страховая сфера сейчас активно догоняет. Банки нам в этом помогают, поскольку сами понимают важность баланса. Государство как регулятор тоже оказывает сильную поддержку. Начиная с 2008 года, у нас были приняты три важнейших закона об обязательном страховании:
• Ответственность владельцев автотранспорта;
• Страхование ответственности работодателя;
• Страхование ответственности перевозчика.
Государство закрыло самые социально значимые сферы. Сегодня у каждого водителя полис есть и в бардачке, и в голове. Это и есть повышение осведомленности: садясь за руль, человек уже знает, что в случае ДТП ущерб будет компенсирован. Да и в целом госорганы стали гораздо дружелюбнее и лояльнее к бизнесу и народу, они не мешают работать.
## Тренды: исламское страхование
— Есть ли у вас такие продукты?
— Да, конечно. Этот инструмент необходим для гармоничного развития рынка. Государству нужна надежная защита, экономике — приток новых инвестиций, а гражданам — сохранение их внутренних накоплений в соответствии с их ценностями. Исламское страхование отлично закрывает эти потребности.
## Демография, бедность и человеческий потенциал
— Узбекистан сейчас переживает настоящий демографический бум — у нас очень высокая рождаемость, много молодежи. С одной стороны, это колоссальный ресурс, с другой — огромная нагрузка на инфраструктуру, экономику и ЖКХ. Как вы оцениваете этот баланс?
— Наша молодежь и дети — это огромный ресурс и наше главное преимущество. Я учился в Японии, учился в Европе — зарубежные партнеры доверяют нам во многом именно благодаря этому потенциалу.
Да, сегодня звучат мнения, что демографию нужно как-то ограничивать, потому что обеспечивать, кормить такое количество людей, решать водные, жилищно-коммунальные и инфраструктурные проблемы — это колоссальный вызов. Но наше государство с этим справляется. И я не просто верю, я знаю, что оно справится и дальше.
Если мы будем системно инвестировать в этот человеческий потенциал и в образование, Узбекистан легко опередит многие страны не только по экономическому росту, но и по социальному развитию.
— Рост населения напрямую связан с проблемой бедности. Как государство решает этот вопрос и при чем здесь строительный сектор?
— Если населения много, без должного управления уровень бедности действительно может вырасти, а это снизит привлекательность страны для бизнеса. Но у нас этим системно занимается целое профильное министерство, и результаты неплохие.
Наш президент недавно справедливо отметил, что мы научились строить. Что это означает? Мы вышли на уровень Турции и Европы по скорости, качеству и, главное, по эффективному управлению ограниченными ресурсами, временем и деньгами. Теперь, когда этот фундамент заложен, нам нужно так же четко наладить жилищно-коммунальную систему и развивать социальную защиту граждан.
## Роль страхования в финансовом секторе и формула экономического взлета
— Мы подробно обсудили пользу страхования для государства и граждан. Но почему в его развитии так заинтересован сам финансовый сектор — например, банки?
— Давайте посмотрим на риски коммерческих банков. Банк выдает кредиты, и у него всегда есть риск появления NPL (неработающих кредитов). Или, например, имущество, которое находилось у банка в залоге на миллиарды сумов, уничтожено или сильно пострадало. Без страховки этот залог превращается в ноль, и весь риск ложится напрямую на банк. Поэтому банкам критически важно, чтобы страховая сфера была развита.
Что касается нас, страховщиков, то это наша профессия, мы этим зарабатываем и развиваемся. Но наша главная цель как части финансовой системы — глубоко внедрить инструмент страхования в социум и экономику, внеся свой вклад в развитие Узбекистана.
Без страхования взлететь можно, но высоко улететь нельзя.
— Почему? Что именно тормозит этот взлет?
— Риски. Когда вы набираете скорость и высоту, а страховой защиты нет, фокус внимания смещается на страх потери. Бизнес начинает сам себя тормозить, потому что боится рисковать.
Сейчас у нас строится огромное количество сложных технологических объектов — энергетических, нефтяных, ирригационных. Экономика вынуждена останавливаться, сбавлять скорость, переходить с четвертой передачи на вторую, тратить время и ресурсы на ликвидацию последствий, а потом снова разгоняться.
Любой экономический взлет — это сальдо. Чистый рост равен объему реального движения вперед минус потери от рисков. Например, если официальный индикатор роста какого-то сектора составляет 8%, это значит, что реально мы выросли на 10%, но 2% потеряли и откатились назад из-за аварий, пожаров или других непредвиденных бедствий.
Задача страхования — сделать эти 2% управляемыми и свести их к минимуму. Если мы защитим бизнес от этих потерь, экономика покажет рост не 8%, а полные 10%. В масштабах государства даже один процент чистого роста — это колоссальные цифры. Более того, когда бизнес не отвлекается на страхи и риски, его фокус направлен только на созидание, и потенциальный рост может составить и 15%. Развитые страны Европы и Америки выросли именно потому, что их финансовые и страховые рынки являются топовыми. Страхование дает главное — уверенность и спокойствие для уверенного шага вперед.
## Пересечение со смежными рынками: новый закон о рынке капитала
— Умид, сейчас в стране активно идет работа над новым законом о рынке капитала. Его инициаторами выступают Аппарат президента и ваш регулятор — Национальное агентство перспективных проектов (НАПП). Как этот закон коснется страхового сектора? Станет ли вам легче работать?
— Наш регулятор действительно уникален — это система «два в одном», которая координирует и рынок капитала, и страховой рынок. Мы в компании Hayot Invest Insurance максимально позитивно оцениваем грядущие изменения и активно участвуем в обсуждениях.
Для страховых компаний критически важно развитие рынка ценных бумаг, поскольку инвестиционная деятельность — это наша вторая ключевая функция после самого страхования. Мы являемся крупными держателями фондов, и нам нужно где-то «крутить» и приумножать свои средства.
Сейчас на рынке не хватает качественных инструментов, и до 90% нашего портфеля составляют обычные банковские депозиты. Но для корпоративных клиентов банки сегодня предлагают в среднем от 15% до 20% годовых. В то же время акции на фондовом рынке могут расти на 30–40% в год и более. Новый закон даст нам разнообразие инструментов, повысит доходность и расширит инвестиционное поле. Кроме того, развитие рынка капитала — это появление новых рисков, а значит, и новое поле деятельности для наших страховых продуктов.
## Сукук и зеленые инвестиции
— Я знаю, что в проекте закона появляются новые для нашего законодательства понятия: кастодиальная деятельность, исламские ценные бумаги сукук. Поможет ли это развитию исламского страхования, о котором мы говорили?
— Это фундаментальный шаг. В Hayot Invest Insurance мы активно развиваем такафул (исламское страхование). Но по правилам мы не имеем права направлять средства из этих фондов в классические коммерческие банки. Сейчас некоторые банки уже предлагают депозиты по стандартам шариата, но этого рынку недостаточно.
Закон о рынке капитала открывает для нас сукук — это, по сути, те же облигации, но полностью соответствующие стандартам исламского финансирования. Теперь мы сможем легитимно и эффективно инвестировать туда средства такафул-фондов.
— Еще один мировой тренд, отраженный в законопроекте, — это так называемые «зеленые» инвестиции и стандарты ESG (экология, общество, корпоративное управление). Какова роль страховщиков в этом направлении?
— Сохранение экологии, решение водных и инфраструктурных проблем, здоровая земля для будущих поколений — это стержневая часть стратегии развития страны и программы нашего президента.
Когда в Узбекистан приходят крупные зарубежные инвесторы, они жестко требуют соблюдения стандартов ESG. Капитал из арабских стран, Индонезии или Малайзии потребует шариатских инструментов, а европейский капитал — экологически дружелюбных (eco-friendly) решений. Новый закон одновременно развивает и сукук, и зеленые инвестиции.
Кроме того, рынок капитала — это всегда про прозрачность и устойчивость. Нам как инвесторам критически важны четкие индикаторы, отчетность и рейтинги компаний, что также имплементируется в новой редакции закона.
## Уникальные продукты: страхование топ-менеджеров
— Приведите пример специфического продукта, который станет востребованным благодаря развитию корпоративного управления по новому закону.
— Отличный пример из международной практики — страхование ответственности директоров и топ-менеджеров (D&O — Directors and Officers liability insurance).
Новый закон развивает коллегиальное управление: в компаниях создаются полноценные наблюдательные советы и советы директоров из 3–5 человек. Это топ-менеджеры высокого уровня. Представьте ситуацию: член совета директоров принимает решение инвестировать 10 миллионов долларов в проект, но допускает профессиональную ошибку, и деньги сгорают. Личного имущества директора, даже при его высокой зарплате, не хватит, чтобы покрыть такой убыток. Если вы его десять раз посадите в тюрьму — компании это 100 миллионов долларов не вернет.
Ошибки на топ-уровне стоят дорого и могут забрать половину бизнеса. И здесь на сцену выходим мы: этот полис страхует саму ошибку и покрывает колоссальные убытки. Для каждого отдельного директора такая страховка стоит не очень дорого, но страховые суммы там огромные. Более того, за рубежом принято страховать жизнь и здоровье каждого топ-менеджера, потому что сам по себе человеческий капитал такого уровня стоит колоссальных денег. Развитие рынка капитала неизбежно приведет этот продукт и к нам в Узбекистан.
## Цифровые экосистемы, ИИ и FINNEXT Asia
— Казалось бы, на подобных мероприятиях должны собираться в основном банкиры. Какое отношение к этому имеет страховая отрасль?
— Это отличный вопрос! На самом деле все финансовые сектора сегодня тесно связаны между собой. FINNEXT Asia — это не просто место, где «собрались, потусили и попили кофе». Это авторитетная и опытная организация, которая вышла на рынок Узбекистана с конкретными результатами. Она выступает стратегическим перекрестком, где встречаются абсолютно все игроки рынка финансовых услуг: банки, государство, лизинговые компании, ломбарды и, конечно, страховщики.
Но еще важнее то, что там встречаются современные финансовые экосистемы: PayMe, Click, Uzum. Давайте признаем: сегодня люди «живут» не в физических банках, они живут в этих приложениях. Мы каждый день открываем их, чтобы оплатить электричество, перевести деньги родным или рассчитаться по QR-коду. Мы больше не хотим стоять в очередях. За пять минут в приложении мы решаем задачи, на которые раньше уходило два дня.
Но за каждой цифровой экосистемой на самом деле стоит классический банк, расчетный счет, партнерство с платежными системами вроде Visa. Для страхования FINNEXT Asia — идеальная площадка. Во-первых, это чистый маркетинг, место встречи с партнерами и клиентами. Во-вторых, это трибуна, где можно открыто озвучить общие проблемы отрасли.
— Зачем финансовым технологиям и традиционным страховщикам объединяться именно сейчас?
— Потому что технологии развиваются с космической скоростью. Сейчас на арену вышел искусственный интеллект (ИИ). Но у него есть и обратная сторона — риски кибербезопасности, ведь мы часто пользуемся зарубежными ИИ-сервисами и можем потерять конфиденциальную информацию. Нам нужно кооперироваться и перенимать друг у друга опыт безопасного использования ИИ.
Второй важнейший аспект — Большие Данные (Big Data). Я окончил институт информационных технологий по направлению менеджмента, и в мой мозг намертво вшили одно правило: информация — самая дорогая вещь в мире. Банки, финтех и страховые компании собирают на своих серверах колоссальные массивы данных. Мы можем и должны выстраивать информационное партнерство.
У банков есть данные о благосостоянии граждан и их кредитных историях. У страховых компаний — статистика по ДТП, стихийным бедствиям, аккуратности вождения или общему состоянию здоровья населения. Разумеется, никто не нарушает закон: банковская и страховая тайна, а также защита персональных данных священны, личной информацией мы не делимся. Но мы можем оперировать обобщенной, обезличенной статистикой по Ташкенту или стране в целом.
Страхование буквально питается статистикой. На ней строится весь наш бизнес. Чтобы рассчитать базовый страховой тариф — например, в 1%, — нам нужно точно знать, что в обществе этот риск реализуется как 1 к 100 (грубо говоря, из 100 домов горит один или из 100 машин бьется одна). Мы собираем этот 1% со ста автовладельцев, формируем фонд в 100%, а когда один из них попадает в ДТП, полностью покрываем его ущерб. А зарабатываем мы на том, что инвестируем эти собранные средства, пока не наступил страховой случай. Из этого инвестиционного дохода мы и живем.
— Помимо технологий и данных, есть ли у рынка другие общие вызовы?
— Безусловно, это кадры. Дефицит и обучение квалифицированных специалистов — огромная проблема для всего финансового и IT-сектора Узбекистана. У банков часто не хватает сильных риск-менеджеров — мы можем предложить им своих экспертов. У страховых компаний есть потребность в специалистах по клиентскому сервису — и здесь мы можем перенимать лучшие практики у банков. В таком партнерстве нет места корпоративной жадности.
— В начале нашей беседы вы упомянули свой внушительный управленческий опыт. Позвольте спросить конкретнее: какими проектами в Узбекистане вы руководили?
— Я посвятил страховой отрасли более 20 лет и всю жизнь работал только в этой сфере. Если говорить о компаниях, к созданию или трансформации которых я причастен, то это три крупных игрока.
Сначала я трансформировал компанию My Insurance, превратив ее в сильного рыночного игрока. Затем с нуля основал Simurg Insurance. Третьим масштабным проектом стала компания Hamkor Sug’urta, созданная при участии Hamkorbank, где я долгое время работал председателем правления.
Сейчас перед нами стоит новый амбициозный вызов. Совместно с новым цифровым Hayot Bank мы открыли страховую компанию Hayot Invest Insurance. Это абсолютно новая компания в сфере общего (нежизненного) страхования. Мы внедряем туда все передовые технологические инструменты, о которых говорили выше, чтобы дать рынку Узбекистана принципиально новый уровень финансовой защиты.
— Умид, как непосредственный участник рынка, чего вы лично и ваши коллеги ждете от FINNEXT Asia в будущем? Как сделать этот форум еще эффективнее?
— Главное, чего мне хочется, — это измеримость и четкие метрики. Люди идут на конкретный результат, на «просто слова» или простое собрание никто тратить время не станет. Команде FINNEXT Asia важно определять точку старта и измерять последующие результаты: сколько контрактов заключено между партнерами, какая синергия создана.
— Давайте перейдем к финальной части нашей беседы. Что именно ваша компания Hayot Invest Insurance и страховая сфера в целом могут предложить партнерам и государству на этой технологической площадке?
— Мы можем предложить глубокую IT-интеграцию страховых продуктов в любые существующие технологии. На стыке страхования и IT рождается InsurTech (иншуртех). Мы хотим стать «родственниками» и полноценными партнерами для любых экосистем: банков, лизинговых компаний или платежных сервисов.
Как это работает на практике?
• Интеграция в финтех-продукты: банк продает автокредит — внутри процесса бесшовно появляется оформление полиса. Выдается вклад — к нему автоматически добавляется страхование жизни или вкладов. Человек делает перевод в платежной системе — внутри зашита галочка «страхование от проблем при переводе» за условную копейку.
• Информационное партнерство и электронный KYC: раньше, когда не было развитых IT-систем, кредитный комитет банка собирался раз в неделю. Вы приходили в понедельник, а ответ получали только в пятницу. Сегодня скоринг и проверка кредитной истории занимают секунды. При этом банк не видит, как в фоновом режиме покупается информация о клиенте из внешних баз. Мы можем предоставить банкам свои базы данных по страховой истории (ДТП, аварии, неплатежи) для обогащения их систем верификации. Это готовое решение в области безопасности и биометрии — электронный KYC (Know Your Client — «изучи своего клиента»).
• Взаимодействие ИИ-агентов: у страховых компаний есть свои системы искусственного интеллекта, у банков — свои. Мы можем связать наших ИИ-агентов напрямую, чтобы они мгновенно общались между собой и выдавали клиенту точные, правильные совместные решения.
— Звучит технологично, но какая прямая коммерческая выгода от этого, например, банкам? Зачем им продвигать ваши продукты?
— Выгода колоссальная. Рынок страхования в Узбекистане пока пустой, и банки могут заработать на этом огромные деньги. Центральный банк официально разрешил коммерческим банкам выступать страховыми агентами и получать комиссию за операции.
Комиссия составляет до 25% — это внушительные цифры. Мы готовы официально выплачивать эти деньги банкам за то, что они монетизируют данные о своих клиентах, которые иначе просто лежат у них на серверах без дела.
Сейчас в офисы никто добровольно не ходит, весь клиентский поток идет через цифровые каналы. Если клиент приходит к нам из приложения банка и покупает полис, например, на 10 миллионов сумов, мы мгновенно возвращаем банку 2,5 миллиона в качестве агентского вознаграждения. В итоге доходность банка растет, а его клиент получает комплексную финансовую защиту — будь то страхование бизнеса, имущества, автомобиля или вкладов. Банку даже не нужно передавать нам личные данные пользователей. Достаточно на своей стороне предложить: «Мы запартнерились с Hayot Invest Insurance. Хотите защитить свои активы?». Если клиент нажимает «Да», запускается автоматический и взаимовыгодный процесс.
— Если подводить итог всему сказанному, как можно сформулировать основные функции страхования для Узбекистана?
— Если обобщить, то качественное развитие страхового рынка жизненно необходимо Центральному банку, Кабинету министров, банковской сфере и всему обществу по трем фундаментальным причинам:
1. Защита граждан и бизнеса. Это базовая, компенсирующая функция. Сюда входит возмещение потерь при ДТП, пожарах, бизнес-проблемах, несчастных случаях и болезнях. Медицинское страхование для нашей большой страны и растущего населения имеет первостепенное значение.
2. Поддержка предпринимательства и масштабирование экономики. Страхование берет на себя риски, позволяя бизнесу уверенно инвестировать и расти.
3. Привлечение и защита инвестиций, о чем мы подробно говорили ранее.