

Депозиты в банках Узбекистана выросли за год на 34,9%
Остаток депозитов в банках Узбекистана на 1 октября 2026 года достиг 501 трлн сумов, при этом доля валютных вкладов снизилась до 18,6%.
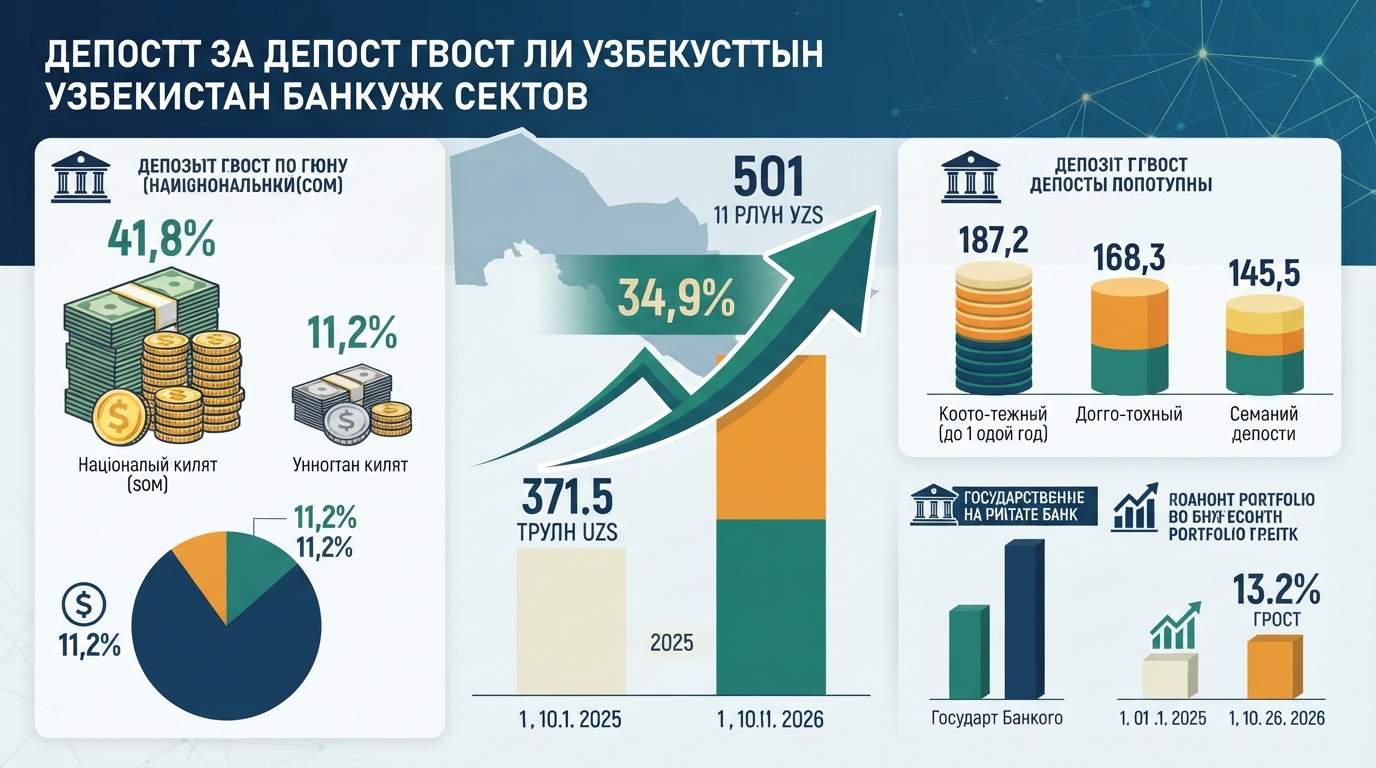
Депозиты в банках Узбекистана за год увеличились на 34,9%
Остаток депозитов в коммерческих банках Узбекистана на 1 октября 2026 года достиг 501 трлн сумов, что на 34,9% больше, чем годом ранее. На 1 октября 2025 года объем депозитов составлял 371,5 трлн сумов. Об этом сообщает Центральный банк Узбекистана.
Депозиты росли заметно быстрее кредитов, чей портфель за тот же период прибавил 13,2%. В результате соотношение кредитов и депозитов в банковской системе снизилось с 1,57 до 1,32. У банков с государственной долей этот показатель уменьшился с 2,03 до 1,69, у остальных банков — с 1,06 до 0,93.
Основной вклад в рост обеспечили депозиты в национальной валюте. Они увеличились на 41,8% и составили 407,9 трлн сумов, тогда как вклады в иностранной валюте выросли на 11,2%, до 93,1 трлн сумов. Доля валютных депозитов сократилась с 22,5% до 18,6%.
На депозиты физических лиц приходится 191,6 трлн сумов, или 38,2% от общего объема, на вклады юридических лиц — 309,4 трлн сумов.
Изменилась и срочная структура. Краткосрочные срочные депозиты сроком до одного года выросли на 49,3%, до 187,2 трлн сумов, и стали крупнейшей категорией с долей 37,4%. Долгосрочные депозиты увеличились на 24,3%, до 168,3 трлн сумов, однако их доля снизилась с 36,5% до 33,6%. Депозиты до востребования выросли на 31,6%, до 145,5 трлн сумов, и составляют 29% остатка.
Частные банки привлекали средства активнее государственных. Их депозиты выросли на 40,8%, до 249,6 трлн сумов, у банков с государственной долей — на 29,5%, до 251,5 трлн сумов. Теперь обе группы удерживают практически равные объемы.
Крупнейшим держателем депозитов остается Узнацбанк с 58,8 трлн сумов. Второе место занимает Капиталбанк (51,5 трлн), у которого сосредоточен самый большой в системе объем вкладов населения — 30 трлн сумов. Далее следуют Агробанк (44,6 трлн), Узпромстройбанк (37,7 трлн), Народный банк (31,5 трлн) и Ипотека банк (29,3 трлн сумов).
Рост депозитов изменил структуру фондирования банков. Доля депозитов в обязательствах увеличилась с 50,4% до 56,2%, а доля привлеченных кредитов и лизинга снизилась с 33,6% до 28,2%. Объем этих заимствований за год вырос лишь на 1,7%, до 251,4 трлн сумов.