Дебетовая или кредитная карта: какую из них лучше использовать для расходов?
В TBC Bank рассказали о разнице между дебетовыми и кредитными картами, а также о том, в какой ситуации какой из них удобнее пользоваться. На примере карты TBC Osmon банк объяснил, как работают лимит, грейс-период и проценты.
**Дебетовая или кредитная карта: что лучше подходит для расходов?**
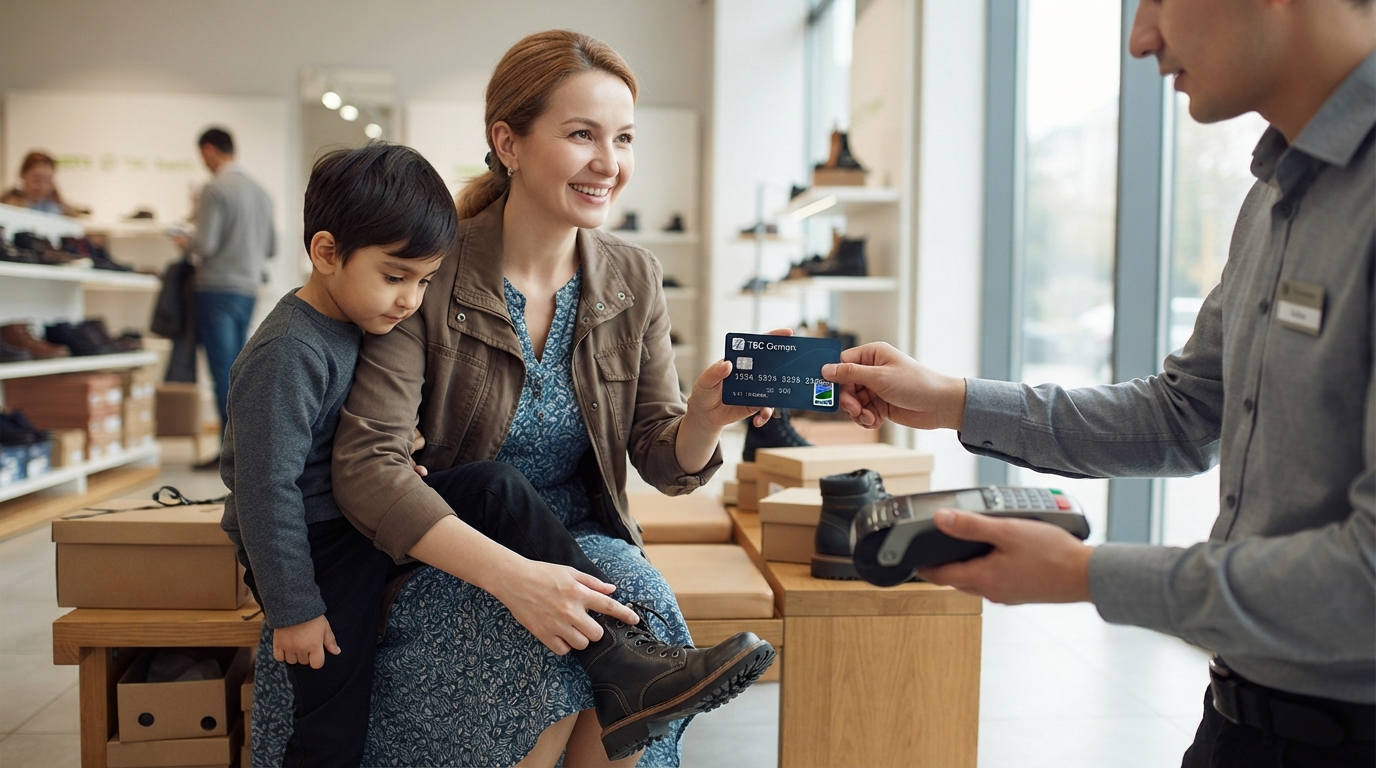
Сыну Вазиры понадобилась новая осенняя обувь, но до зарплаты оставалось еще несколько дней. Поэтому она решила оплатить покупку кредитной картой TBC Osmon.
Если бы Вазира заплатила дебетовой картой, она потратила бы собственные средства. Кредитная карта работает иначе: покупка совершается в рамках выделенного банком лимита, а потраченные деньги возвращаются позже.
Дебетовая карта удобна для повседневных расходов — продуктов питания, транспорта, покупок и услуг. При этом человек тратит собственные деньги с карты и не имеет обязательств по их возврату банку.
Кредитная карта также предназначена для повседневных расходов, однако в этом случае используются средства банка, а не собственные деньги. Например, по карте TBC Osmon от TBC Bank кредитный лимит может составлять до 50 млн сумов. Это очень удобно, когда не хочется тратить свои деньги или когда средства необходимы до зарплаты.
После покупки обуви Вазира должна вернуть израсходованную сумму банку в течение установленного срока.
Все операции по карте и сумму, подлежащую уплате, можно отслеживать с помощью выписки. По карте TBC Osmon действует беспроцентный период до 55 дней. Эта льгота распространяется на покупки, но не применяется к переводам с карты на карту и операциям по снятию наличных.
Если до дня платежа человек не возвращает всю израсходованную по кредитной карте сумму, на оставшуюся задолженность начисляются проценты. При этом проценты начисляются не на весь кредитный лимит, а только на израсходованную сумму. Например, если кредитный лимит составляет 10 млн сумов, а израсходован 1 млн сумов, проценты будут начислены не на весь лимит, а именно на эту задолженность в размере 1 млн сумов.
Если задолженность не погашена вовремя, на оставшуюся сумму начисляются проценты по ставке кредитной карты. Например, при ставке от 32% годовых за 20 дней на задолженность в размере 1 млн сумов будет начислено примерно 17 534 сума процентов.
Расчет: 1 000 000 × 32% x 20 / 365 = 17 534 сума
Чем быстрее погашается задолженность, тем меньше выплачиваемые проценты.
Условия беспроцентного периода распространяются не на все операции. Для снятия наличных и денежных переводов действуют другие правила и комиссии.
Для повседневных расходов подходят как дебетовая, так и кредитная карта. Разница заключается в том, что по дебетовой карте человек тратит свои деньги, а по кредитной карте используются деньги банка, которые возвращаются позже.
Самое главное — заранее ознакомиться с условиями карты и не забывать о сроках оплаты.
Процентная ставка определяется индивидуально и составляет от 0% до 50% годовых. Максимальная сумма — 50 млн сумов. Льготный период не применяется к снятию наличных и приравненным к нему операциям. Комиссия за снятие наличных — 3%, но не менее 90 тысяч сумов. Неисполнение обязательств по кредитной карте может привести к финансовым рискам.