

Бумажная отрасль Узбекистана в 2017–2025 гг.
ЦЭИР подготовил инфографику, посвященную динамике развития бумажной отрасли Узбекистана в 2017-2025 гг.
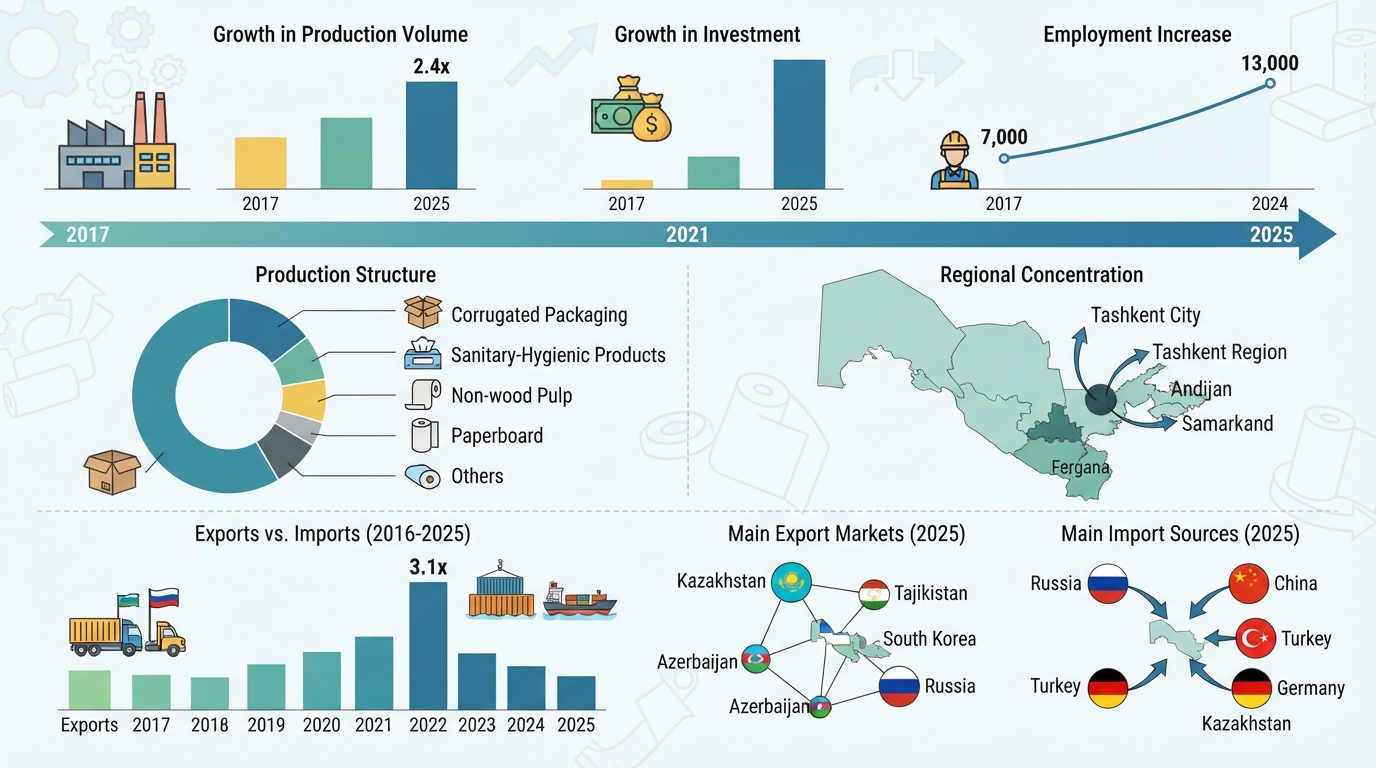
Бумажная отрасль Узбекистана в 2017–2025 гг.
Бумажная отрасль относится к числу ключевых сегментов обрабатывающей промышленности и снабжает практически все отрасли экономики упаковочными, санитарно-гигиеническими, полиграфическими и техническими материалами.
Устойчивый спрос на бумагу, картон и изделия из них поддерживают рост электронной торговли, пищевой и фармацевтической промышленности, расширение выпуска потребительских товаров и постепенная замена части пластиковой упаковки.
На этом фоне развитие бумажной отрасли для Узбекистана приобретает особую значимость. В 2017–2025 гг. она прошла стадию стремительного количественного роста, однако одновременно столкнулась с рядом проблем.
Основные тенденции развития отрасли в 2017-2025 гг.
В 2017–2025 гг. объем производства бумажной отрасли Узбекистана вырос в 2,4 раза и достиг 10,2 трлн сум. Среднегодовой прирост составлял около 10,9%, что было выше средних темпов роста обрабатывающей промышленности — 6,9%. За этот период доля отрасли в ВВП увеличилась с 0,12% до 0,17%.
В структуре производства отрасли основную роль играют тара из гофрированных бумаги и картона, санитарно-гигиенические изделия, целлюлоза из недревесных волокнистых материалов, салфетки и полотенца, бумага санитарно-бытового назначения, целлюлозная вата и полотно из целлюлозных волокон.
Производство бумаги и бумажной продукции отличается высокой территориальной концентрацией. В 2025 г. на г. Ташкент приходилось 44,7% выпуска, на Ташкентскую область — 26%. Таким образом, столичная агломерация обеспечивала 70,7% всей продукции отрасли. Далее по значимости следовали Андижанская область с долей 7,2%, Самаркандская — 6,3% и Ферганская — 6,1%.
Инвестиционная активность в отрасли заметно усилилась. Вложения в основной капитал увеличились с 134 млрд сум в 2017 г. до 1,6 трлн сум в 2025 г. Только в 2025 г. инвестиции выросли на 35%. Объем иностранных инвестиций достиг 89 млн долл., в том числе 61 млн долл. прямых иностранных инвестиций.
Число действующих предприятий выросло с 1 тыс. в 2016 г. до 1,4 тыс. в 2025 г. Списочная занятость увеличилась с 7 тыс. человек в 2017 г. до 13 тыс. в 2024 г., или на 84%. Средняя численность работников на одном предприятии поднялась с 6,1 до 9,7 человека. Это указывает на постепенное укрупнение производства, хотя отрасль по-прежнему в основном представлена малыми предприятиями.
Экспорт продукции бумажной отрасли увеличился с 20 млн долл. в 2016 г. до рекордных 130 млн долл. в 2022 г. Затем экспортные поставки снижались три года подряд и в 2025 г. составили 83 млн долл. Это в 4 раза выше уровня 2016 г., но на 36% ниже пика 2022 г. Сокращение связано прежде всего с уменьшением экспорта хлопковой целлюлозы на 18% относительно 2022 г., женских санитарно-гигиенических изделий — на 85% и обоев — на 60%.
Крупнейшими рынками сбыта в 2025 г. были Казахстан, Таджикистан, Южная Корея, Азербайджан, Россия. На пять ведущих направлений приходилось 52% поставок, а на страны Центральной Азии из первой десятки — 40%. Следовательно, этот регион остается естественным ядром экспорта бумажной продукции, при этом география поставок сохраняет сравнительно диверсифицированный характер.
Импорт за 2016–2025 гг. вырос в 3,1 раза — со 179 млн долл. до 552 млн долл. Крупнейшими позициями были санитарно-гигиенические изделия, обои, многослойные крафт-бумага и картон, бумага и картон в рулонах и др. Основными поставщиками выступают Россия, Китай, Турция, Германия, Казахстан, на которые приходится 86% импорта.
Таким образом, Узбекистан остается нетто-импортером бумажной продукции — в 2025 г. импорт превышал экспорт в 6,7 раза, а отрицательное сальдо составляло 469 млн долл. Наиболее заметный дефицит наблюдался по санитарно-гигиеническим изделиям, обоям, многослойным крафт-бумаге и картону.
Приоритеты дальнейшего развития
По объему выпуска бумажная отрасль уже опережает ряд отдельных сегментов промышленности Узбекистана, в частности табачную, кожевенно-обувную, фармацевтическую, мебельную. Кроме того, отрасль занимает ведущие позиции и в региональном масштабе. Объем выпуска в 2025 г. в долларовом выражении оценивался в 809 млн долл. против 327 млн долл. в Казахстане, 26 млн долл. в Таджикистане и 18 млн долл. в Кыргызстане. Следовательно, отрасль уже достигла масштаба, который требует самостоятельной долгосрочной государственной политики и системной координации.
Несмотря на довольно быстрый рост в последнее десятилетие, отрасль сталкивается с рядом ограничений и вызовов. Главным и фундаментальным из них является отсутствие крупной лесосырьевой базы. Узбекистан не может механически воспроизвести модель стран с развитым производством древесной целлюлозы. В этом контексте конкурентная модель должна опираться на переработку макулатуры, использование хлопкового линта и экономически обоснованных агроволокон. Также в этом направлении целесообразно принять дальнейшие меры по упорядочиванию деятельности пунктов приема, сортировки и прессования макулатуры, а также сбора и обработки сырья для отрасли.
Востребованными направлениями расширения производства и товарной номенклатуры отрасли являются тарный картон и тест-лайнер из макулатуры, бумага для гофрирования, гофроупаковка, санитарно-гигиеническая бумага, бумажные мешки, этикетки, пищевая и фармацевтическая упаковка. Существенный импорт этой продукции свидетельствует о наличии рынка.
Одновременно желательно восстановить экспортную динамику прежде всего за счет готовой продукции. Перспективными рынками остаются страны Центральной Азии, Кавказа и Афганистан, где спрос на бумажную продукцию растет.
Заключение
Подводя итоги, в 2017–2025 гг. бумажная отрасль Узбекистана вышла на более высокий масштаб производства. Увеличились занятость, число предприятий и роль отрасли в обрабатывающей промышленности, появились новые производства.
Вместе с тем качественная трансформация пока не завершена. Дальнейшее развитие отрасли должно быть направлено на формирование конкурентоспособного комплекса по переработке вторичного и местного волокнистого сырья, производству картона, современной упаковки и готовых бумажных изделий, а также на повышение локальной добавленной стоимости с ориентацией на внутренний и внешний рынки.