

Банки Узбекистана нарастили кредитный портфель на 13,2%
Кредитный портфель банков Узбекистана на 1 октября 2026 года достиг 659,1 трлн сумов, а кредиты населению росли почти вдвое быстрее корпоративных.
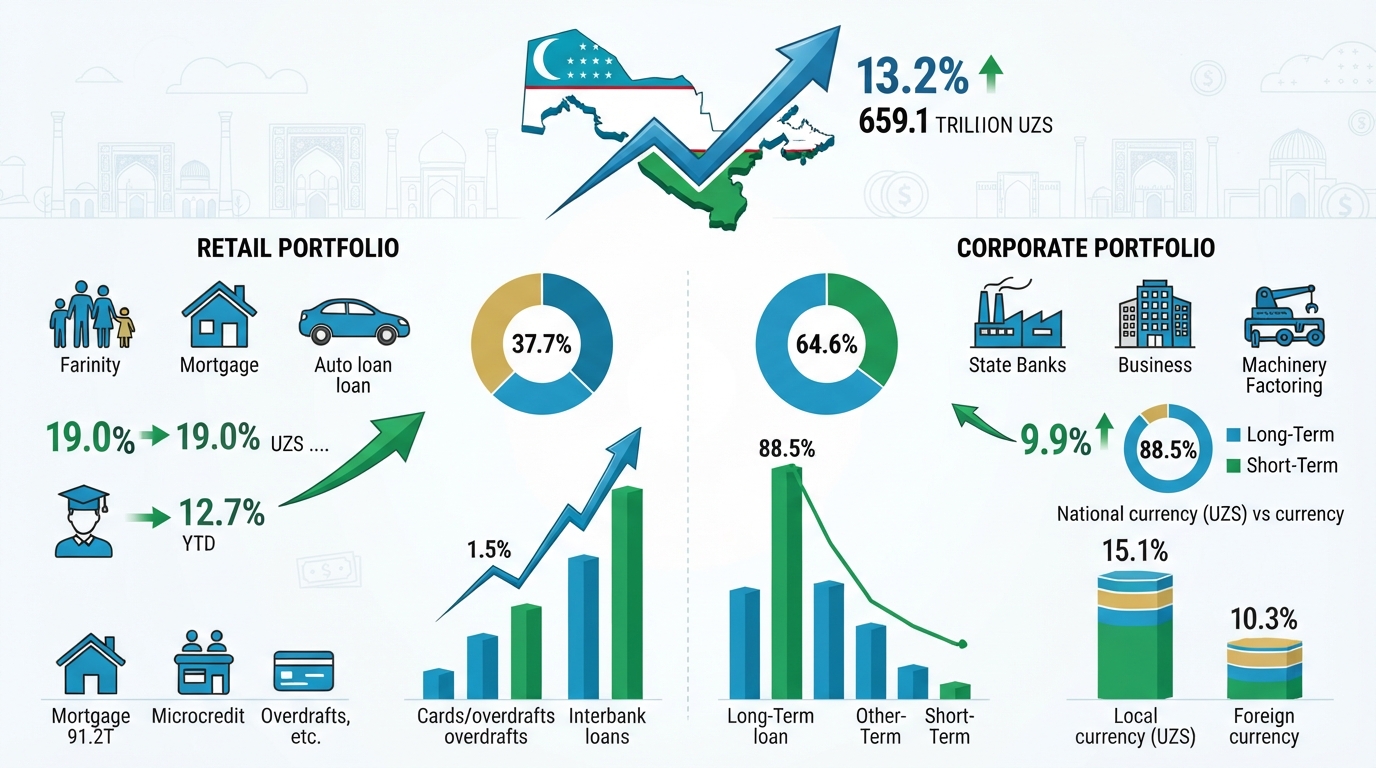
Кредитный портфель банков Узбекистана вырос на 13,2%
На 1 октября 2026 года кредитный портфель коммерческих банков Узбекистана достиг 659,1 трлн сумов, что на 13,2% больше, чем годом ранее.
С начала года, когда объем кредитов составлял 604 трлн сумов, портфель увеличился на 9,1%. Об этом сообщает Центральный банк Узбекистана.
Основным источником роста по-прежнему остается розничное кредитование. За год кредиты физическим лицам выросли на 19% и достигли 248,4 трлн сумов, тогда как кредиты юридическим лицам увеличились на 9,9%, до 410,7 трлн сумов. Доля населения в банковском портфеле поднялась с 35,8% до 37,7%.
С начала года розничный портфель прибавил 12,7%. Крупнейшим его сегментом остается ипотека: ее объем вырос на 14,9%, до 91,2 трлн сумов.
Микрозаймы составили 51,9 трлн сумов (+6,3%), микрокредиты физическим лицам — 49,5 трлн сумов (+22,4%). Автокредиты увеличились на 4,3%, до 41,4 трлн сумов, а кредиты на образование — на 4,6%, до 7,3 трлн сумов.
Наиболее высокие темпы роста показали кредиты по банковским картам и овердрафты: с начала года они увеличились на 47,9%, до 6,5 трлн сумов. Объем потребительских кредитов почти не изменился и составил 0,5 трлн сумов.
Корпоративный портфель с начала года вырос на 7%. Кредиты компаниям, не являющимся кредитными организациями, увеличились на 6,3%, до 382,5 трлн сумов.
Микрокредиты юридическим лицам прибавили 23,7% и достигли 18,2 трлн сумов, лизинг и факторинг — 48,2%, до 5,7 трлн сумов. Межбанковские кредиты выросли на 62,4%, до 1,1 трлн сумов. При этом объем синдицированных кредитов сократился на 30,9%, до 3,3 трлн сумов.
Кредитование в национальной валюте росло быстрее, чем в иностранной. Кредиты в сумах за год увеличились на 15,1%, до 406,8 трлн сумов, а в иностранной валюте — на 10,3%, до 252,3 трлн сумов. Доля валютных кредитов снизилась с 39,3% до 38,3%.
В портфеле преобладают долгосрочные кредиты: 583,5 трлн сумов, или 88,5% от общего объема. На краткосрочные кредиты приходится 75,6 трлн сумов.
Кредиты банков с государственной долей выросли на 7,8%, до 425,8 трлн сумов, что составляет 64,6% рынка. Портфель остальных банков увеличился на 24,5%, до 233,3 трлн сумов.